Domain culiartis.de kaufen?
Wir ziehen mit dem Projekt
culiartis.de um.
Sind Sie am Kauf der Domain
culiartis.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain culiartis.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **

Ähnliche Suchbegriffe für UStG
Top-Angebote
Produkte zum Begriff UStG:
-
Guelpa, Émilie: Gourmet-DessertsGourmet-Desserts , Edle Kompositionen für Gäste , Zündvorrichtungen > Zünd- & Glühanlagen , Erscheinungsjahr: 201709, Produktform: Leinen, Beilage: Hardcover mit Gold-Prägung, Autoren: Guelpa, Émilie, Seitenzahl/Blattzahl: 87, Abbildungen: zahlreiche Farbfotos, Keyword: Gourmet Nachtisch; Tellerdesserts; Desserts wie im Restaurant; Desserts wie vom Profi; dessert du chef; Desserts mit Zitrusfrüchen und Beeren; Desserts mit Blüten; Schritt-für-Schritt-Anleitung für Desserts und Nachtisch; Desserts mit wenig Aufwand; Dessertkompositionen; Nachtisch für Gäste; Eispralinen; Desserts mit Gebäck; Variation vom Obstsalat; Grundregeln für das Anrichten eines Tellerdesserts; Desserts mit Schokolade, Fachschema: Kochen / Dessert, Süßspeise, Konfitüre, Konfekt, Warengruppe: HC/Themenkochbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 287, Breite: 245, Höhe: 15, Gewicht: 764, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KOCHBLUME® Multiablage für Küchenhelfer und Kochgeschirr 2tlg., SilikonVielseitig verwendbare Silikonunterlagen Wenn du gerne grillst, weißt du, wie schwierig es ist, immer eine passende Unterlage für Grillzange, Wender und Salatbesteck zu finden. Die zweiteilige KOCHBLUME® Multiablage für Küchenhelfer und Kochgeschirr ist die ideale Lösung für das Problem. Was erhalte ich? 2 Multiablagen für Küchenhelfer und Kochgeschirr, ca. 22,5 x 14,8 cm Auf einen Blick Unterlage aus Silikon für Grillzangen, Wender und Salatbesteck sowie Kochgeschirr auch als Untersetzer für Töpfe, Pfannen oder Auflaufformen nutzbar mikrowellengeeignet hitzebeständig bis 230°C spülmaschinenfest Identifikationsnummer GTIN: 404433206494722,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
BORA Steckdose USTG (Typ G)Bora Steckdose USTG Typ G Produktinformationen Anschlussmöglichkeit für elektrische Küchenkleingeräte Geeignet für UK, AE, SG Zwischenring im Lieferumfang 2 m Anschlusskabel integriert Einheitlicher Blendenbohrdurchmesser Lieferumfang Steckdose USTG Anschlusskabel mit länderspezifischem Stecker 2 m Produkt- und Planungshinweise Für den praktischen Anschluss von strombetriebenen Haushaltsgeräten Ausschließlich für den Möbeleinbau in Küchenschränke mit Frontstärke von 10 mm bis 30 mm Technische Daten Anschlussspannung 220 - 240 V Nennstrom maximal 13 A (Typ G) Abmessungen Ø 76 x 60,5 mm Abmessungen (BxTxH) Blende Ø 62,5 x 4,5 mm WEEE-Nr. 29933567 Hinweiß: Typ G: Für die Länder Großbritannien, Arabische Emirate, Singapur77,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Top-Angebote
Produkte zum Begriff UStG:
-
HAMIIS Küchenhelfer-Set, Silikon-Kochutensilien, 33 Küchenutensilien und Löffel für antihaftbeschichtetes KochgeschirrHAMIIS Küchenhelfer-Set, Silikon-Kochutensilien, 33 Küchenutensilien und Löffel für antihaftbeschichtetes Kochgeschirr. 33 Kochutensilien: Das Utensilien-Set enthält alles, was Sie brauchen, um das perfekte Gericht zu kochen, einschließlich Schlitzspatel, Schlitzlöffel, flexibler Spatel, Schlitzwender, massiver Pfannenwender, Nudelheber, massiver Löffel, Küchenzange, Abtropflöffel, Schneebesen, tiefe Suppenkelle, Spatel, Bürste, Schäler, Pizzaschneider, Flaschenöffner, Kartoffel, Schieber. Eislöffel, Dosenöffner, Reibe, Schere, Messbecher und Löffel, kleine Bürste, kleiner Spatel, Spatel, Halter Hält ein Leben lang: Das langlebigste Utensilien-Set auf dem Markt verfügt über dicke Griffe aus hochwertigem 304 Edelstahl und Utensilienköpfe aus strapazierfähigem Silikon. Auch bei täglichem Gebrauch sind sie so konzipiert, dass sie sich nicht wie Kunststoffutensilien verbiegen, nicht wie Holz-Küchenwerkzeuge brechen und nicht rosten. Schützen Sie Ihre teuren Pfannen: Die kratzfesten Silikonköpfe passen hervorragend zu Ihren teuren Antihaft-Pfannen, Töpfen und Backformen, um sicherzustellen, dass die Kochgeschirr-Oberfläche nicht zerkratzt oder verbeult wird; sie sind die perfekten Werkzeuge, um die Lebensdauer all Ihrer Küchenpfannen zu verlängern. Kein Plastik: Es gibt keine Spur von Kunststoff in der gesamten Konstruktion. Er ist auch für eine mühelose Reinigung geeignet, mit dem eleganten Design verschönert Ihre Küche. Dieses Küchenutensilien-Set ist völlig frei von BPA und Latex. Leicht zu reinigen und aufzubewahren: Unsere hitzebeständigen Utensilien sind schnell, einfach und leicht zu reinigen. Werfen Sie diese einfach in die Spülmaschine, um Fett oder Öl in Sekunden abzuwaschen und verfügen über kleine Löcher an den Griffen, damit Sie sie aufhängen können, um sie aufzubewahren, ohne viel Platz zu beanspruchen. Farbe:Schwarz167,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
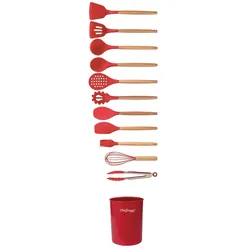
12-tlg Küchenhelfer Kochbesteck Set Kochgeschirr Silikon HolzgriffDas 12-teilige Set besteht aus: 1. Grillzange 2. Pinsel 3. Kochlöffel 4. Pfannenwender 5. Spaghetti Löffel 6. Schneebesen 7. Suppenkelle 8. Rührlöffel 9. Schlitzwender 10. Schaber 11. Schaumlöffel 12. Aufbewahrungsbehälter Länge der Küchenhelfer: ca. 32cm Material: Silikon, Holz, Kunstsoff, Metall Die Küchenhelfer sind spülmaschinengeeignet Leicht zu reinigen Leicht zu verstauen Kratzerfrei bei Töpfen usw.24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Guelpa, Émilie: Gourmet-DessertsGourmet-Desserts , Edle Kompositionen für Gäste , Zündvorrichtungen > Zünd- & Glühanlagen , Erscheinungsjahr: 201709, Produktform: Leinen, Beilage: Hardcover mit Gold-Prägung, Autoren: Guelpa, Émilie, Seitenzahl/Blattzahl: 87, Abbildungen: zahlreiche Farbfotos, Keyword: Gourmet Nachtisch; Tellerdesserts; Desserts wie im Restaurant; Desserts wie vom Profi; dessert du chef; Desserts mit Zitrusfrüchen und Beeren; Desserts mit Blüten; Schritt-für-Schritt-Anleitung für Desserts und Nachtisch; Desserts mit wenig Aufwand; Dessertkompositionen; Nachtisch für Gäste; Eispralinen; Desserts mit Gebäck; Variation vom Obstsalat; Grundregeln für das Anrichten eines Tellerdesserts; Desserts mit Schokolade, Fachschema: Kochen / Dessert, Süßspeise, Konfitüre, Konfekt, Warengruppe: HC/Themenkochbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 287, Breite: 245, Höhe: 15, Gewicht: 764, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
Ähnliche Suchbegriffe für UStG
-
KOCHBLUME® Multiablage für Küchenhelfer und Kochgeschirr 2tlg., SilikonVielseitig verwendbare Silikonunterlagen Wenn du gerne grillst, weißt du, wie schwierig es ist, immer eine passende Unterlage für Grillzange, Wender und Salatbesteck zu finden. Die zweiteilige KOCHBLUME® Multiablage für Küchenhelfer und Kochgeschirr ist die ideale Lösung für das Problem. Was erhalte ich? 2 Multiablagen für Küchenhelfer und Kochgeschirr, ca. 22,5 x 14,8 cm Auf einen Blick Unterlage aus Silikon für Grillzangen, Wender und Salatbesteck sowie Kochgeschirr auch als Untersetzer für Töpfe, Pfannen oder Auflaufformen nutzbar mikrowellengeeignet hitzebeständig bis 230°C spülmaschinenfest Identifikationsnummer GTIN: 404433206494722,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
BORA Steckdose USTG (Typ G)Bora Steckdose USTG Typ G Produktinformationen Anschlussmöglichkeit für elektrische Küchenkleingeräte Geeignet für UK, AE, SG Zwischenring im Lieferumfang 2 m Anschlusskabel integriert Einheitlicher Blendenbohrdurchmesser Lieferumfang Steckdose USTG Anschlusskabel mit länderspezifischem Stecker 2 m Produkt- und Planungshinweise Für den praktischen Anschluss von strombetriebenen Haushaltsgeräten Ausschließlich für den Möbeleinbau in Küchenschränke mit Frontstärke von 10 mm bis 30 mm Technische Daten Anschlussspannung 220 - 240 V Nennstrom maximal 13 A (Typ G) Abmessungen Ø 76 x 60,5 mm Abmessungen (BxTxH) Blende Ø 62,5 x 4,5 mm WEEE-Nr. 29933567 Hinweiß: Typ G: Für die Länder Großbritannien, Arabische Emirate, Singapur77,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Blaumann Jumbo-Kochgeschirr-Set 27-teilig Gourmet Linie BL-3134Kochgeschirrset - für Kochplatte des Typs Gas, Elektro, Induktion und Glaskeramik, 5 Töpfe und 1 Pfanne im Set, Liter-Skala, für nicht scharfkantige Metallutensilien verwendbar und spülmaschinengeeignet, Topfgehäuse: Edelstahl, Außenfläche des Topfes: Edelstahl, Innenfläche des Topfes: Edelstahl, Topfgriff: Edelstahl, Innenfläche der Pfanne: Edelstahl, äußere Oberfläche der Pfanne: Edelstahl, Material des Pfannengriffs: Edelstahl, im Lieferumfang: Wender, Deckel, Frittierkorb, Matte und Ständer, Farbe: silber Das hochwertige Kochgeschirrset von Blaumann ist ein unverzichtbarer Helfer in jeder Küche. Die Töpfe bestehen aus Edelstahl und verfügen über einen 5-schichtigen Boden, der die Wärme optimal über die122,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
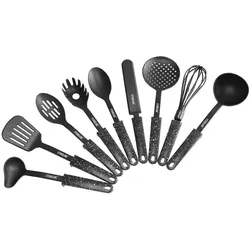
STONELINE® 9-tlg Küchenhelfer Set, Kunststoff, mit praktischer Stütze, für Antihaft KochgeschirrSTONELINE® – Das Original! Mit diesen praktischen Küchenhelfern kochen Sie endlich kratzfrei – ideal für beschichtetes Koch- und Backgeschirr. Das Kunststoffmaterial nimmt keine Gerüche auf und ist leicht zu reinigen. Durch den kleinen, praktischen Standfuß am Griff liegen diese Küchenhelfer nicht auf, der Kontakt mit der Arbeitsfläche wird dadurch verhindert.Für eine clevere und saubere Ablage der Küchenutensilien! Dieses Küchenhelfer Set enthält alle wichtigen Kochutensilien im gleichen Design. Dieses 9-teilige Set besteht aus: 1 Suppenkelle, ca. 32 cm x 9,8 cm1 Pfannenwender, ca. 33 cm x 8 cm1 Servierlöffel mit 8 Rillen, ca. 32 cm x 6,5 cm1 Spaghetti-Servierlöffel, ca. 31,5 cm x 6,3 cm1 Servierlöffel, ca. 32 cm x 6,5 cm1 Spatel, ca. 32 cm x 3,5 cm1 Schaumlöffel, ca. 34 cm x 11,5 cm1 Schneebesen, ca. 30,5 cm x 6 cm1 Soßen-Servierlöffel, ca. 27,5 cm x 7,5 cm Die wichtigsten Vorteile der STONELINE® Küchenhelfer auf einen Blick: Ideal für beschichtete Pfannen, Töpfe oder Backformen Geschmacksneutral: Gerüche bleiben nicht haften Im original STONELINE® Design Einfache Reinigung: mit heißem Wasser abspülen, trocknen, fertig (spülmaschinengeeignet) Hitzebeständig bis 180 °C Material: Nylon, Griffe aus PP40,91 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.